Legales y fiscales (Canarias y España)
Protege tu negocio y cumple con la normativa
Formas jurídicas, obligaciones fiscales, RGPD, contratos digitales y gestión de la propiedad intelectual.
Aviso importante — lee antes de continuar
Este módulo es informativo y educativo. No constituye asesoramiento legal, fiscal ni contable personalizado. La normativa española y canaria cambia con frecuencia. Antes de tomar decisiones, consulta con una gestoría, asesor fiscal o abogado profesional, preferiblemente con experiencia en Canarias. Las cifras concretas deben verificarse en la fecha en que las apliques.
Introducción
Cumplir con lo legal y lo fiscal no es opcional, pero tampoco tiene por qué ser un muro infranqueable. Conocer lo básico te ahorra multas, problemas con clientes y pérdidas patrimoniales innecesarias. Operar desde Canarias ofrece además ventajas fiscales relevantes (IGIC frente al IVA, ZEC, RIC, DIC) que pueden marcar una diferencia significativa en la rentabilidad de tu negocio.
Este módulo es el más extenso y específico de la guía porque la fiscalidad canaria tiene particularidades que no se enseñan en formaciones generalistas de emprendimiento, y porque desconocerlas puede costarte mucho.
En este módulo profundizaremos en:


10.1 Formas jurídicas: autónomo vs. sociedad limitada
Objetivos
- Elegir la forma jurídica más adecuada a tu fase y modelo.
- Conocer las implicaciones de responsabilidad, fiscalidad y costes.
Explicación
Las dos formas más habituales en emprendimiento digital son autónomo (persona física) y sociedad limitada (SL). Existen otras (sociedad civil, cooperativa, SLU, SLNE…), pero en la práctica el 95% de los emprendedores digitales empiezan en una de las dos primeras.
| Criterio | Autónomo | Sociedad Limitada |
|---|---|---|
| Constitución | Alta inmediata (días) | Notaría + Registro (semanas) |
| Capital mínimo | 0 € | 3.000 € (desde reforma, posible desde 1 € con reglas de reserva) |
| Responsabilidad | Patrimonio personal ilimitado (salvo ERL, autónomo de responsabilidad limitada) | Limitada al capital aportado (salvo mala fe o fraude) |
| Impuesto base | IRPF (tramos 19–47%) | IS 25% general, 23% reducida dimensión, 15% nueva creación 2 primeros ejercicios con beneficios (o 4% ZEC) |
| IGIC Canarias | Aplica igual (autónomo o SL) | Aplica igual (autónomo o SL) |
| Cotización SS | RETA, cuota mensual obligatoria | Socio administrador en RETA |
| Complejidad contable | Baja (libros registro) | Alta (contabilidad formal, auditoría) |
| Retribución | Rendimiento de actividad económica | Posibilidad de retribuirse como administrador y/o como trabajador |
| Venta del negocio | Compleja, venta de activos | Más sencilla, venta de participaciones |
Cuándo elegir cada uno

Empieza como autónomo si...
- Estás validando tu negocio
- Tu facturación prevista es < 40.000-60.000 € anuales
- Tu actividad tiene bajo riesgo patrimonial
- No tienes socios
- Quieres simplicidad operativa

Plantéate una SL si...
- Beneficios anuales > 40.000-60.000 € (la fiscalidad de IS empieza a ser más eficiente)
- Hay socios o quieres atraer inversión
- Operas con riesgo legal o patrimonial importante (contratos grandes, productos físicos, posibles responsabilidades)
- Quieres dar imagen corporativa ante clientes grandes
- Vas a vender el negocio en el futuro
- Quieres acogerte al régimen ZEC en Canarias (requiere SL)
Caso real — Canarias
Sofía, consultora en Gran Canaria. Empezó como autónoma cuando facturaba 30.000 € anuales. Cuando llegó a 80.000 € con buen margen, su gestoría le hizo dos simulaciones (autónomo vs. SL en régimen general) y una tercera con sede en ZEC. Optó por constituir una SL ZEC porque cumplía los requisitos (creación de empleo, sustancia económica), tributando al 4% en IS. Antes de hacerlo, consultó con asesor especializado en ZEC.
Errores frecuentes
Constituir SL "porque suena más serio" cuando aún no facturas.
Quedarse como autónomo cuando ya facturas mucho y pagas demasiados impuestos.
No revisar la decisión cada año conforme cambia el negocio.
Pensar que la SL te protege automáticamente del patrimonio personal (los bancos suelen pedir aval personal).
10.2 Alta de autónomo: pasos concretos
Objetivos
- Conocer el proceso de alta paso a paso.
- Elegir bien epígrafes (IAE) y obligaciones derivadas.
Explicación
El alta como autónomo en España implica dos trámites principales:
- Modelo 036 o 037 (037 simplificado para la mayoría de autónomos)
- Seleccionar uno o varios epígrafes de IAE (actividad económica)
- Declaras el lugar de actividad
- Elegir el régimen fiscal de IRPF (estimación directa normal/simplificada)
- Declaras si vas a soportar/repercutir IVA o IGIC (según donde estés)
- Te das de alta en el Régimen Especial de Trabajadores Autónomos
- Hay que hacerlo antes o el mismo día de iniciar actividad
- Eliges base de cotización dentro de los tramos vigentes (sistema de cotización por ingresos reales)
- Si eres nuevo autónomo, puedes acogerte a la tarifa plana (cuota reducida durante los primeros meses; las condiciones cambian, consulta vigentes)
Tip Canarias: IGIC, no IVA
Si tu sede está en Canarias, declaras IGIC (no IVA). Si vendes a clientes en península, puede haber operaciones consideradas exportaciones (no intracomunitarias). Más en los puntos 10.4 y 10.6.
Epígrafes IAE más habituales en el digital
| Epígrafe | Actividad |
|---|---|
| 731 / 732 | Consultoría empresarial |
| 763 | Programadores y analistas informática |
| 844 | Servicios de publicidad |
| 861.1 | Pintores, escultores (creativos visuales) |
| 899 | Otros profesionales |
| 504.1 | Comercio al por menor (con matices) |
| 665.9 | Comercio mediante venta a distancia (e-commerce) |
Algunos epígrafes son "actividad empresarial" y otros "actividad profesional", con diferencias en retención IRPF y obligaciones de IVA/IGIC. Tu gestoría te orientará al elegir.
Caso real — La Laguna
Pablo, desarrollador freelance en La Laguna. Empezó con epígrafe 763 ("servicios de informática"). Cuando añadió formación online, le ampliaron a 826 ("personal docente"). Cuando montó tienda de plantillas digitales, añadió 665.9. Tener bien declarados los epígrafes evita problemas en una inspección.
Herramientas útiles
Errores frecuentes
Empezar a facturar antes del alta (sanciones).
Elegir epígrafe equivocado y pagar más impuestos.
No acogerse a la tarifa plana siendo elegible.
Olvidar alta en organismos locales (el IAE municipal puede aplicar al superar cierto volumen).
10.3 Obligaciones contables y fiscales recurrentes
Objetivos
- Saber qué presentar, cuándo y cómo.
- Evitar sustos por modelos omitidos.
Explicación
Las obligaciones varían según seas autónomo o SL, y según tu actividad y volumen. Esto es lo más habitual:
- Modelo 130 — pagos fraccionados IRPF (estimación directa)
- Modelo 303 (IVA) o 420 (IGIC en Canarias) — declaración del impuesto indirecto
- Modelo 115 — retenciones por alquiler de locales (si aplica)
- Modelo 111 — retenciones a profesionales y trabajadores (si aplica)
- Modelo 390 (resumen anual IVA) o 425 (resumen anual IGIC)
- Modelo 180 (resumen anual retenciones alquileres)
- Modelo 190 (resumen anual retenciones profesionales)
- Modelo 347 — operaciones con terceros > 3.005,06 € (con excepciones)
- Declaración de la Renta (IRPF)
- Impuesto sobre Sociedades (modelo 200)
- IVA / IGIC trimestral + resumen anual
- Retenciones (111, 115)
- Cuentas anuales depositadas en Registro Mercantil
- Libros oficiales: diario, inventario, actas, socios
- Si tienes nóminas, obligaciones laborales correspondientes
Si vendes/compras a otros países UE, además: inscripción en ROI (Registro de Operadores Intracomunitarios) → te dan NIF-IVA (validable en VIES). Modelo 349 — declaración recapitulativa de operaciones intracomunitarias.
Particularidad Canarias muy importante
Canarias no forma parte del territorio IVA de la UE. Por tanto, las operaciones Canarias-Península e incluso Canarias-resto UE no son intracomunitarias en términos de IVA: se tratan como exportaciones/importaciones, con sus formalidades aduaneras (DUA). Esto cambia significativamente la operativa. Detalle en el punto 10.5.
Errores frecuentes
No presentar trimestrales por estar a cero (en muchos casos hay que hacerlo igualmente).
No emitir factura cuando es obligatorio.
Mezclar IVA e IGIC sin entender la territorialidad.
No guardar facturas y documentos al menos 4 años (10 para algunas obligaciones mercantiles).
10.4 IGIC: el impuesto indirecto canario
Objetivos
- Entender qué es el IGIC, cómo funciona y por qué es distinto del IVA.
- Aplicar los tipos correctos.
Explicación
El IGIC (Impuesto General Indirecto Canario) es el impuesto indirecto al consumo que se aplica en Canarias en lugar del IVA. Forma parte del REF (Régimen Económico y Fiscal de Canarias), un conjunto de ventajas fiscales reconocidas por la UE.
Tipos de IGIC vigentes (verifica antes de aplicar)
| Tipo | % | Aplicación habitual |
|---|---|---|
| Cero | 0% | Determinados productos básicos (agua, libros, alimentos esenciales, medicamentos), viviendas habituales en ciertos casos, prensa |
| Reducido | 3% | Industria, transporte, hostelería (con matices), determinados servicios |
| General | 7% | Por defecto, la mayoría de productos y servicios |
| Incrementado | 9,5% / 15% | Determinados productos de lujo, vehículos de gama alta, etc. |
| Especial | 20% | Tabaco, bebidas alcohólicas (en términos generales) |
Tipo más usado por emprendedores digitales: 7% (tipo general).
Comparación rápida IGIC vs IVA
| Dimensión | IGIC (Canarias) | IVA (península + Baleares + UE) |
|---|---|---|
| Territorio | Canarias | España peninsular, Baleares, Ceuta-Melilla con regímenes propios |
| Tipo general | 7% | 21% |
| Administración | Gobierno de Canarias (ATC) | Estado (AEAT) |
| Modelos | 420 trimestral / 425 anual | 303 trimestral / 390 anual |
| Operaciones con península | Exportación/importación | — |
| Operaciones intracomunitarias UE | No aplica (Canarias fuera del territorio IVA UE) | Aplica con NIF-IVA |
Modelo 420
Es la declaración trimestral del IGIC. Recoge:
- IGIC repercutido (cobrado a clientes)
- IGIC soportado (pagado a proveedores, deducible si está afecto a la actividad)
- Diferencia a ingresar (o a compensar/devolver)
Importante: estar en Canarias no significa que "no pagas impuestos indirectos". Aplicas IGIC con tipo general 7%, que es menor que el IVA del 21% peninsular, pero aplica.
Caso real — Las Palmas
Lucía, diseñadora gráfica en Las Palmas. Factura 2.000 € a un cliente local: aplica IGIC 7% → factura por 2.140 €. Sus gastos del trimestre incluyeron IGIC soportado de 80 €. Ingresa a la ATC la diferencia: 140 − 80 = 60 €.
Errores frecuentes
Aplicar IVA cuando debería ser IGIC (o viceversa).
Olvidar declarar IGIC soportado deducible.
Aplicar tipo general a algo que va al 3%.
No revisar si hay exenciones aplicables (educación, sanidad, financieras…).
Herramientas
10.5 REF e incentivos fiscales canarios
Objetivos
- Conocer los principales incentivos fiscales canarios.
- Identificar para cuáles puedes ser elegible (consultando con profesional).
Explicación
El REF es el conjunto de medidas que reconocen a Canarias su lejanía e insularidad y compensan con ventajas fiscales aprobadas por la UE. Las cuatro figuras más relevantes para emprendedores digitales son:
ZEC — Zona Especial Canaria
- • Tipo de Impuesto sobre Sociedades del 4% (vs. 25% general) sobre la parte de la base imponible derivada de actividades autorizadas
- • Requiere ser sociedad (no autónomo) y autorización previa del Consorcio ZEC
Requisitos clave (resumen, verifica vigentes)
- • Sede efectiva en Canarias
- • Realizar actividades autorizadas (la lista incluye muchas relacionadas con tecnología, servicios digitales, audiovisual, etc.)
- • Inversión mínima en activos fijos (suele rondar 100.000 € en Gran Canaria/Tenerife y 50.000 € en islas no capitalinas — verifica vigente)
- • Creación de empleo mínimo (5 puestos en islas capitalinas, 3 en no capitalinas — verifica)
Compatible con otros incentivos REF y plenamente reconocido por la UE.
Es un régimen serio: requiere asesoramiento especializado y operativa real (no es solo "domiciliar la empresa").
RIC — Reserva para Inversiones en Canarias
- • Permite reducir hasta el 90% de la base imponible que se destine a una reserva para inversiones en Canarias
- • Tienes un plazo (3-4 años, según versiones) para materializar las inversiones en activos específicos
- • Aplicable tanto a sociedades como a autónomos (estos sobre rendimientos netos)
La materialización debe cumplir requisitos estrictos. Si no la cumples, el ahorro se devuelve con intereses y sanciones.
DIC — Deducciones por Inversiones en Canarias
- • Deducciones específicas en el IS más generosas que las generales (por ejemplo en I+D+i, audiovisual, activos fijos)
- • La deducción por producciones cinematográficas y series en Canarias es especialmente atractiva
AIEM — Arbitrio sobre Importaciones y Entregas de Mercancías
- • Impuesto que aplica a determinadas mercancías importadas o producidas en Canarias
- • Su función es proteger la producción local
- • Relevante si fabricas o importas físicamente productos a Canarias
Caso real — Tenerife
Equipo desarrollador de software (3 personas) en Tenerife. Constituyen SL en ZEC para su SaaS. Cumplen empleo mínimo (5 puestos, ampliados con 2 contrataciones), invierten en oficina y equipamiento (>100.000 €), y orientan la actividad a la lista de actividades autorizadas. Tributan al 4% en IS. Ahorro fiscal anual significativo, reinvertido en crecimiento. Todo gestionado con asesoría ZEC experta.
Errores frecuentes
Creer que ZEC es "automático" por estar en Canarias (requiere autorización y sustancia).
Aplicar RIC sin un plan claro de materialización.
Mezclar incentivos sin coordinar con asesor.
No documentar adecuadamente el cumplimiento de requisitos.
Recursos
10.6 Facturación: nacional, intracomunitaria e internacional
Objetivos
- Emitir facturas correctamente según el cliente y su localización.
- Entender las peculiaridades de Canarias.
Datos obligatorios de una factura (resumen)
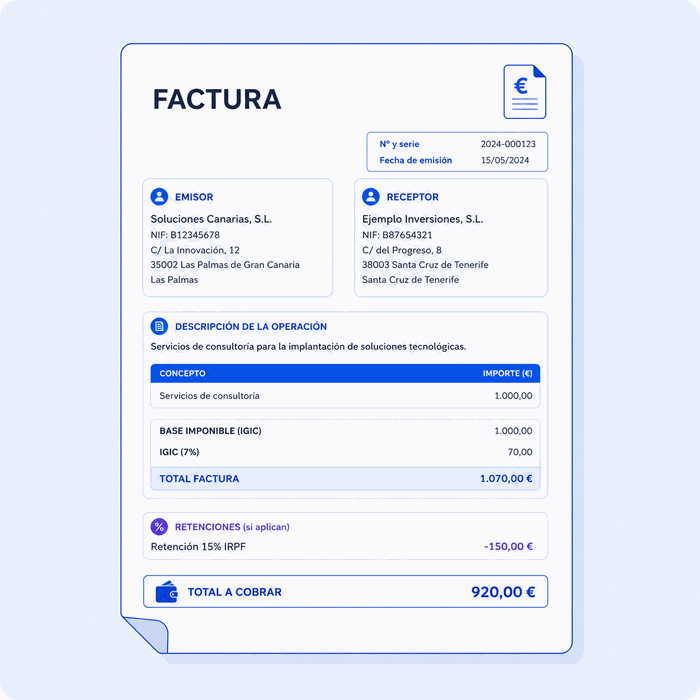
- Número y serie
- Fecha de emisión (y de operación si distinta)
- Datos del emisor (nombre/razón social, NIF, dirección)
- Datos del receptor (nombre/razón social, NIF, dirección)
- Descripción de la operación
- Base imponible, tipo aplicado (IVA o IGIC), cuota y total
- Retenciones si aplican (típicamente profesionales: 15% IRPF, o 7% nuevos autónomos en ciertos casos)
Casos típicos para un autónomo en Canarias
Cliente en Canarias (B2B o B2C)
- • IGIC al tipo correspondiente (7% general)
- • Retención IRPF si emites a empresa/profesional con domicilio fiscal en Canarias o resto España (15% típica para servicios profesionales; 7% en algunos casos de nuevos autónomos)
Cliente en península/Baleares
- • IGIC: no se repercute (salida del territorio canario); la operación se considera exportación
- • IVA: no se repercute por el emisor canario en general (la operación está fuera del ámbito IVA español al ser una exportación desde Canarias). El cliente peninsular, si es empresa/profesional importador, autorrepercute y deduce IVA en la importación (con DUA si hay bien físico; para servicios digitales B2B aplica "inversión del sujeto pasivo")
- • Retención IRPF si emites a empresa/profesional español: aplica igualmente (lo retiene tu cliente)
Servicios vs. bienes: la operativa cambia mucho si vendes bienes (con aduana DUA) o servicios (sin aduana, regla de localización).
Cliente en otro país UE (que no sea España)
- • B2B (empresa con NIF-IVA): servicios digitales se localizan en destino. Inversión del sujeto pasivo: factura sin IGIC ni IVA, el cliente autorrepercute en su país
- • B2C (consumidor final UE): te aplica la regla de servicios prestados por vía electrónica: tributa en el país del consumidor con su tipo de IVA. Para gestionar esto sin darte de alta en cada país, existe el régimen OSS (One Stop Shop) — detalle en el punto 10.7
Importante: Canarias no forma parte del territorio IVA de la UE, lo que cambia la operativa. Hay que estudiar caso a caso con asesor.
Cliente fuera de UE
- • En general, exportación: sin IGIC ni IVA
- • Cumple con formalidades aduaneras si son bienes físicos
- • Servicios: regla del país de destino (sin IGIC/IVA si el cliente está fuera)
Inscripción en ROI / NIF-IVA / VIES
Para operaciones intracomunitarias UE necesitas estar inscrito en el ROI y obtener tu NIF-IVA (suele coincidir con tu NIF + prefijo ES), validable en VIES. En Canarias se solicita pese a no formar parte del IVA, porque puedes hacer operaciones que se rigen por reglas similares (por ejemplo, servicios prestados a empresas UE). Verifica siempre con asesor: la operativa Canarias-UE tiene matices y ha generado consultas vinculantes específicas.
Casos prácticos (Canarias) — orientativo, confirma con tu gestoría
| Operación | IGIC | IVA | Retención IRPF | Modelo |
|---|---|---|---|---|
| Servicio a cliente en Canarias (B2B) | 7% | — | 15% si profesional | 420 |
| Servicio a cliente en península (B2B) | No | No (inv. sujeto pasivo en cliente) | 15% si profesional | 420 + 349 si aplica |
| Servicio digital a empresa UE con VIES | No | No | No (extranjero) | 349 |
| Servicio digital a consumidor UE | No | Sí, tipo del país consumidor (vía OSS) | No | OSS |
| Servicio a empresa fuera UE | No | No | No | — |
| Venta de bien físico a península | No (exportación) | No emisor canario | — | 420 + DUA |
Errores frecuentes
Emitir factura con IVA cuando deberías hacerlo con IGIC (o al revés).
No inscribirse en ROI antes de la primera operación intracomunitaria.
No conocer la regla de localización de servicios digitales.
Olvidar declarar OSS si vendes B2C a UE.
No guardar evidencia del estatus del cliente (NIF-IVA validado en VIES).
10.7 Servicios digitales, e-commerce, OSS e IOSS
Objetivos
- Saber tributar correctamente al vender online a clientes de varios países.
- Aprovechar las ventanillas únicas (OSS / IOSS).
Explicación
Servicios prestados por vía electrónica (TBE / TRE)
Son servicios automatizados con intervención humana mínima: software como servicio, descargas, suscripciones, infoproductos automáticos, etc. La normativa UE los considera servicios "TBE" (Telecommunications, Broadcasting and Electronic services).
Regla de localización principal (B2C): se entienden prestados en el país de residencia del consumidor. Por tanto, aplicas el tipo de IVA del país del cliente.
Excepciones / umbrales: existen umbrales y reglas específicas que conviene revisar (típicamente 10.000 € de ventas UE al año para activar automáticamente la regla del país de destino para vendedores establecidos en la UE).
OSS — One Stop Shop
Sistema que permite a un vendedor declarar y pagar en un solo país (su Estado miembro de identificación) el IVA correspondiente a ventas B2C a otros países UE.
- • OSS Unión: servicios digitales B2C y ventas a distancia intra-UE de bienes
- • OSS No-Unión: para vendedores fuera de la UE que prestan servicios a consumidores UE
- • Declaración trimestral
- • Te ahorra darte de alta de IVA en cada país de la UE
Particularidad Canarias: un vendedor de servicios digitales establecido en Canarias que venda a consumidores UE tiene una operativa específica. Hay consultas vinculantes y reglas que conviene revisar con asesor; en general, se puede operar OSS desde España identificándose en AEAT, pero los detalles importan.
IOSS — Import One Stop Shop
Para importaciones de bienes de valor ≤ 150 € desde fuera de la UE vendidas a consumidores UE.
- • Ventajas: pagas IVA en origen vía IOSS y el paquete entra sin trámites para el comprador final
- • Útil para e-commerce con proveedores fuera UE
Resumen aplicado al e-commerce
| Modelo | Operativa fiscal |
|---|---|
| Tienda online de servicios digitales a UE | OSS Unión / regla del país consumidor |
| Tienda online de bienes a UE (drop o stock) | OSS si > umbral / IOSS si importación < 150 € |
| Vendedor B2B a empresas UE | Sin IVA, factura con inversión del sujeto pasivo, modelo 349 |
| Vendedor desde Canarias | Casos específicos: consulta con asesor especializado |
Caso real
Marta vende ebooks desde Tenerife a clientes B2C en toda la UE. Se inscribe en el régimen OSS Unión a través de la AEAT, declara cada trimestre las ventas por país, aplica el IVA del país de cada cliente y paga todo al Tesoro español, que distribuye. En su web, configura el checkout para mostrar el precio con el IVA correspondiente al país detectado.
Herramientas
Automatización fiscal / Merchant of Record
Para más volumen
Errores frecuentes
Vender a UE sin aplicar IVA del país del consumidor.
No inscribirse en OSS y enfrentar regularizaciones costosas.
Pensar que IOSS es opcional (si te conviene, regístrate).
No verificar NIF-IVA de clientes B2B con VIES.
10.8 RGPD, LOPDGDD, cookies y privacidad
Objetivos
- Cumplir con la normativa de protección de datos en tu negocio digital.
- Tener los textos y consentimientos correctos.
Explicación
El Reglamento General de Protección de Datos (RGPD) es la normativa europea; la LOPDGDD es la ley española que lo desarrolla. Aplican siempre que trates datos personales (nombre, email, IP, ubicación, comportamiento online, etc.).
Principios básicos
Licitud
Tener base legal para tratar datos (consentimiento, contrato, obligación legal, vital, público)
Transparencia
La persona debe saber qué haces con sus datos
Minimización
Recoge solo los datos necesarios
Exactitud y limitación
Seguridad
Responsabilidad proactiva
Demuestra que cumples
Obligaciones prácticas para tu web
- Política de privacidad clara y accesible
- Aviso legal
- Condiciones de contratación (si vendes)
- Política y banner de cookies con consentimiento previo, granular, revocable
- Formularios: con checkbox de consentimiento + enlace a política
- Registro de actividades de tratamiento (RAT)
- Medidas de seguridad (cifrado, accesos, copias)
- Procedimiento de brechas (notificación AEPD en 72h si aplica)
- Posiblemente DPO (Delegado de Protección de Datos) según volumen y tipo de datos
Cookies
- No puedes colocar cookies no esenciales (analítica, publicidad, etc.) antes del consentimiento
- El consentimiento debe ser por categorías (técnicas, analíticas, publicidad, etc.)
- No "muros de cookies" que obliguen sí o sí
- Revocación fácil
Errores frecuentes
Tener "política" copiada de otra web.
Activar Google Analytics o píxel de Meta antes del consentimiento.
No tener formulario con consentimiento explícito.
No tener RAT.
Compartir datos con proveedores sin contrato de encargado (típico con plataformas email, CRM).
Herramientas
Recursos oficiales
10.9 Propiedad intelectual, marcas y contratos
Objetivos
- Proteger tus activos digitales.
- Operar con contratos sólidos.
Explicación

Propiedad intelectual (derechos de autor)
- Aplica a obras originales: texto, imagen, vídeo, software, cursos, ebooks, música
- Nace automáticamente con la creación: no requiere registro para existir
- El Registro de la Propiedad Intelectual ayuda a demostrar autoría y fecha
- Cesión vs. licencia: cuando contratas a un freelance para que cree algo para ti, asegúrate de que el contrato incluya cesión expresa de derechos de explotación (con o sin exclusividad, alcance, duración, territorio). Sin cláusula → derechos del autor

Marcas
- Te dan derecho exclusivo sobre un signo distintivo en uno o varios sectores
- Se registran en: OEPM (España), EUIPO (Europa), OMPI / Madrid Protocol (internacional)
- Antes de invertir en marca, busca colisiones en OEPM y EUIPO
- Clases (Niza): se registra por clases de productos/servicios (45 clases). Elige las que apliquen
Contratos básicos que debes tener
- Contrato de prestación de servicios: con cada cliente, describe alcance, precio, plazos y condiciones de pago
- Contrato de colaboración/freelance: para subcontratados, incluye cesión de PI
- NDA (acuerdo de confidencialidad): antes de compartir información sensible con terceros
- Cesión de derechos de imagen/PI: si usas fotografías o creaciones de terceros
- Términos y condiciones de la web/producto
- Pacto de socios: si tienes una SL con varios socios, fundamental desde el primer día
- Política de devoluciones: obligatoria si vendes online (derecho de desistimiento 14 días)
Nota: puedes empezar con plantillas para contratos estándar, pero los contratos clave (socios, clientes importantes, cesiones de PI relevantes) deben ser revisados por un abogado especializado.
Caso real
Iván desarrolla web para cliente sin contrato escrito. Cliente deja de pagar; cuando reclama, no tiene clarísimo el alcance ni la cláusula de impagos. Recupera parte tras meses. Desde entonces: contrato siempre, con alcance, plazos, cobros, propiedad intelectual y cláusula de resolución por impago.
Errores frecuentes
Trabajar sin contrato escrito.
No registrar tu marca antes de invertir en branding.
Usar imágenes/música sin licencia.
Pensar que "esto solo lo uso yo" — cuando crezcas, hay que tener todo limpio.
Recursos

Asesoría
Plantilla: Checklist legal de arranque (Canarias)
→ Descargar plantilla (PDF)Plantilla: Cláusulas mínimas RGPD para formularios
→ Descargar plantilla (PDF)Plantilla: Condiciones comerciales para servicios (estructura mínima)
→ Descargar plantilla (PDF)Casos prácticos integrados (Canarias)
Caso 1 — Freelance digital en Las Palmas, ingresos 35.000 € al año
- Forma jurídica recomendada: autónoma.
- Régimen: estimación directa simplificada, IGIC trimestral.
- Tipo IGIC general aplicable: 7%.
- Trámites recurrentes: 130, 420, anuales 390/425 (IGIC), 347, declaración renta.
- No le compensa ZEC (no es sociedad, volumen bajo).
- Sí puede valorar RIC si genera beneficios significativos (rendimientos netos).
Caso 2 — SaaS de 3 socios en Tenerife, proyección 250.000 € beneficio anual
- Forma jurídica recomendada: SL.
- Evaluar ZEC: cumple potencialmente si invierten y crean empleo (≥5 puestos islas capitalinas).
- Beneficio fiscal si ZEC: 4% IS sobre actividades autorizadas vs. 25%. Ahorro anual proyectado considerable.
- Requiere asesoría ZEC especializada y operativa real.
- Cumplimiento RGPD esencial (procesan datos de usuarios).
- Términos y condiciones del SaaS muy detallados.
Caso 3 — E-commerce de cosmética natural en Gran Canaria
- Forma jurídica: empezar autónoma, plantear SL al consolidar.
- IGIC en ventas locales; ventas a península = exportación.
- Si vende a UE > 10.000 € anuales: alta en OSS Unión (vía AEAT).
- Si importa muestras desde Asia para reventa por debajo de 150 €: valorar IOSS.
- RGPD con base legal contractual + consentimiento marketing.
- Marca registrada en OEPM (clase 3 cosméticos).
- Etiquetado de productos cosméticos según normativa específica (no tratada aquí).
10.10 Ley Antifraude y Verifactu
Objetivos
- Entender qué es la Ley Antifraude y el sistema Verifactu.
- Saber a quién afecta, desde cuándo, y qué obligaciones técnicas implica.
- Distinguir Verifactu de otras normativas con las que se confunde (SII, factura electrónica B2B).
- Tener un plan claro para cumplir antes de la fecha límite.
Aviso de actualización
La normativa Verifactu ha sufrido varios aplazamientos. Las fechas reflejadas en esta lección son las vigentes en el momento de redacción (junio de 2026), tras el Real Decreto-ley 15/2025 del 2 de diciembre de 2025. Antes de tomar decisiones, confirma en la web de la AEAT (sede.agenciatributaria.gob.es) que sigan siendo las vigentes.
Explicación: Qué es y de dónde viene
Verifactu es el nombre coloquial del sistema de facturación verificable establecido por la Ley 11/2021 (Ley Antifraude) y desarrollado por el Real Decreto 1007/2023 (Reglamento de Requisitos de los Sistemas Informáticos de Facturación, RRSIF), junto con la Orden HAC/1177/2024 (especificaciones técnicas). El Real Decreto-ley 15/2025 aplazó su entrada en vigor.
No es un nuevo impuesto. Es un conjunto de requisitos técnicos para que el software de facturación sea inalterable, trazable y verificable. El objetivo: dificultar el fraude por manipulación de facturas (la conocida "doble contabilidad").
Calendario vigente (tras el aplazamiento de diciembre 2025)
| Quién | Fecha límite |
|---|---|
| Sociedades (sujetas al Impuesto sobre Sociedades) | 1 de enero de 2027 |
| Autónomos y resto de empresas | 1 de julio de 2027 |
| Software de facturación: ya debe estar certificado | Desde julio de 2025 |
| Periodo voluntario para autónomos y empresas | 2025–2026 (recomendable para probar) |
A quién afecta
Aplica
A todos los autónomos y empresas que emitan facturas usando software (sistemas informáticos de facturación, ya sea propio, de gestoría, TPV, ERP o app).
No aplica directamente
A quienes están en el régimen del SII (Suministro Inmediato de Información), que tienen sus propias obligaciones de reporte.
Casos especiales
Los autónomos en estimación objetiva (módulos) generalmente sí están dentro, salvo excepciones; conviene consultar con gestoría.
Facturación íntegramente manual (papel)
queda fuera del software, pero conservar facturas en papel a partir de cierto volumen es cada vez menos viable. Lo razonable es migrar a software homologado.
Dos modalidades de cumplimiento
Modalidad Verifactu (envío en tiempo real a la AEAT)
Cada factura se envía automáticamente. Ventaja: la AEAT custodia los registros, menos carga de conservación. Da más confianza ante una posible inspección.
Modalidad NO Verifactu (almacenado local con huella)
Las facturas se guardan localmente con un hash que las encadena (cada factura "firma" la siguiente). Sigues teniendo que conservarlas y entregarlas si la AEAT las requiere. Más libertad, más responsabilidad.
La mayoría de software permitirá elegir entre ambas. Para autónomo medio con volumen normal: modalidad Verifactu suele ser la opción más sencilla.
Obligaciones técnicas del software (las cumple el software, no tú directamente)
- Generar un registro inalterable de cada factura.
- Vincular las facturas en cadena mediante una huella o hash (impide insertar o borrar facturas sin dejar rastro).
- Incluir un código QR obligatorio en cada factura.
- Garantizar trazabilidad completa y conservación durante 4 años.
- Imposibilitar el borrado o modificación silenciosa de facturas emitidas.
Qué tienes que hacer tú como autónomo o emprendedor
Sanciones
Hasta 50.000 € por ejercicio por usar sistemas informáticos de facturación que no cumplan la normativa. Hasta 150.000 € para fabricantes que produzcan o comercialicen software no certificado.
Verifactu ≠ otras normativas con las que se confunde

SII (Suministro Inmediato de Información):
Envío de libros de IVA en cuasi-tiempo real (4 días). Obligatorio para grandes empresas y voluntario para otros. Quien está en SII no necesita Verifactu.

Factura electrónica B2B (Ley Crea y Crece):
Obligación distinta, pendiente de reglamento definitivo. Cuando entre en vigor, obligará a emitir facturas electrónicas entre empresas y autónomos. Calendario propio y diferente al de Verifactu.

Facturación con IGIC en Canarias:
Verifactu aplica también en Canarias. Es normativa estatal de facturación, no de IVA/IGIC. Las facturas seguirán llevando IGIC como hasta ahora, pero deberán emitirse con software que cumpla los requisitos técnicos.
Errores frecuentes
Confundir Verifactu con factura electrónica B2B (son cosas distintas, con calendarios y obligaciones distintas).
Asumir que si emites facturas en papel estás eximido sin más (depende del volumen, régimen y actividad).
Esperar al último mes para cambiar de sistema (migrar facturación es delicado: series, históricos, integraciones).
Confiar en que "ya se encargará mi gestoría" sin pedir confirmación por escrito.
Asumir que en Canarias no aplica (sí aplica, con IGIC).
Caso práctico — Las Palmas
Juan, autónomo en Las Palmas, asesor de marketing. Factura desde 2018 con plantilla de Word. Volumen: ~80 facturas al año a clientes españoles (con IGIC). En enero de 2026, sabe que tiene hasta el 1 de julio de 2027 para cumplir. Decisiones: (1) elige Holded como software, certificado y compatible con IGIC; (2) aprovecha 2026 como periodo de pruebas para emitir en paralelo desde Holded y Word, contrastar y aprender; (3) en enero de 2027 ya factura solo desde Holded; (4) en julio de 2027 está plenamente conforme, sin sobresaltos.
Herramientas
Software de facturación habitualmente usado por autónomos y pymes españolas (verifica siempre que el plan contratado esté certificado para Verifactu)
Otros casos
AEATPrompt de IA
Soy autónomo en [Canarias o resto de España] con un volumen anual de facturación de [X] € y emito unas [Y] facturas al mes. Actualmente facturo con [tu sistema actual: Excel, Word, programa concreto]. Mi régimen fiscal es [estimación directa / módulos]. Resúmeme: (1) ¿estoy obligado a Verifactu y desde cuándo?, (2) ¿qué tres opciones de software certificado se ajustan mejor a mi volumen y a mi presupuesto?, (3) ¿qué pasos concretos doy en los próximos 6 meses para llegar listo a la fecha límite sin sobresaltos?
Resumen
- Empezar como autónomo, salvo razones sólidas para SL desde el día 1.
- Conoce y declara bien tus epígrafes IAE y régimen fiscal.
- En Canarias: IGIC (no IVA), tipo general 7%, modelo 420 trimestral.
- Operaciones Canarias-Península: exportación, no intracomunitaria.
- Servicios digitales a UE B2C: regla del país consumidor + OSS.
- Importaciones de bienes ≤ 150 € desde fuera UE: IOSS.
- RGPD y cookies son obligatorios y revisables por la AEPD.
- Marca, contratos, propiedad intelectual: protege antes, no después.
- Verifactu (Ley Antifraude): entrada en vigor 1 enero 2027 (sociedades) / 1 julio 2027 (autónomos). Necesitarás software de facturación homologado por la AEAT. Aplica también en Canarias.
- Considera ZEC, RIC, DIC con asesoría especializada si tu volumen lo justifica.